




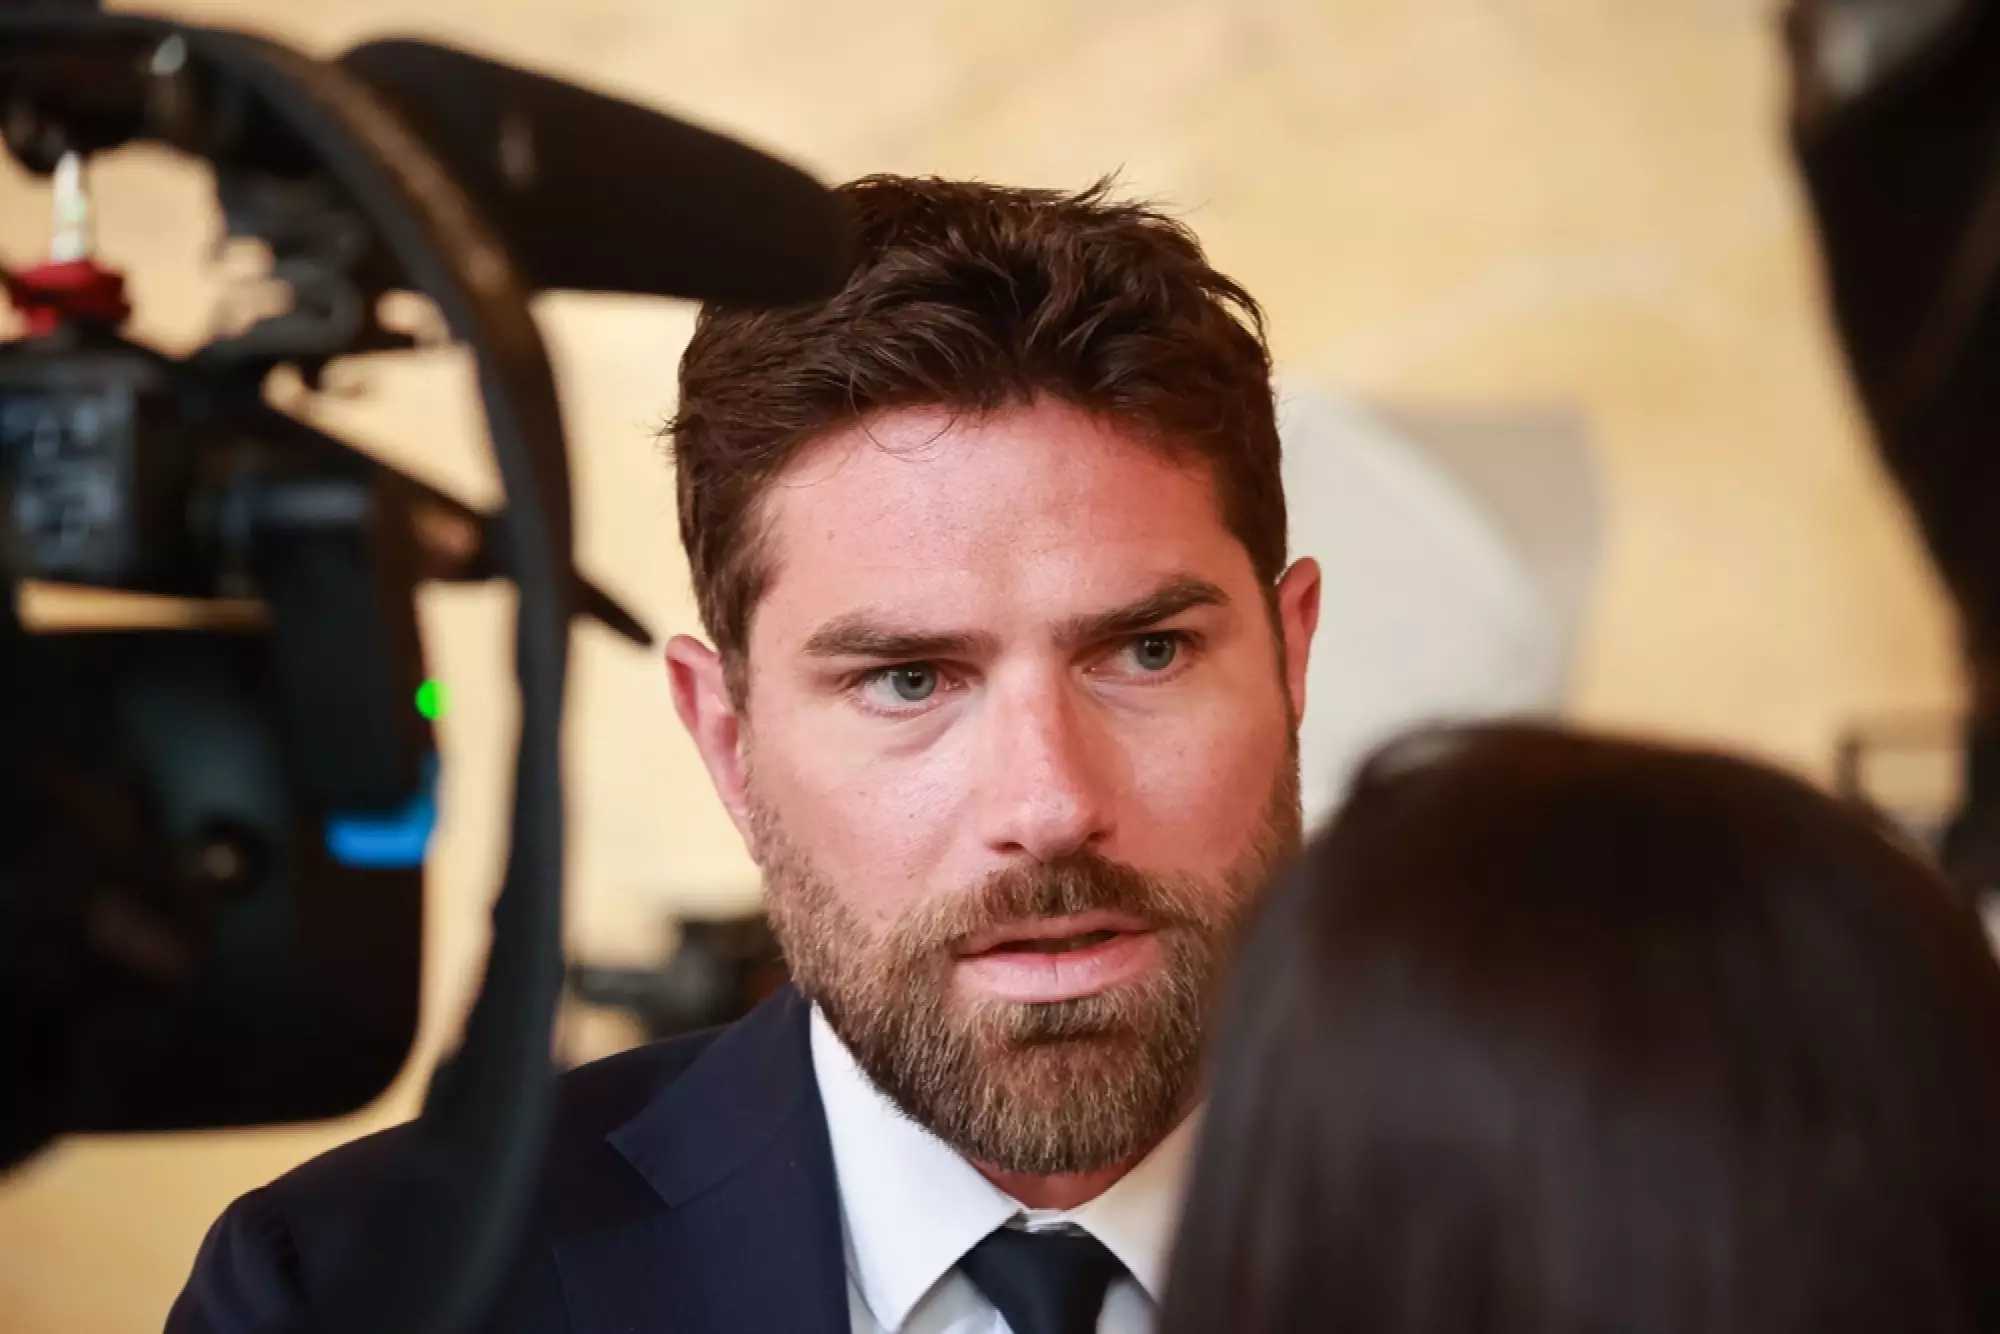
Crédit immobilier : Vincent Jeanbrun veut revoir la règle des 35 % de taux d'endettement
 Morgane Caillière
Publié le mercredi 04 novembre 2026
SOMMAIRE
- « Il faut que le crédit immobilier se libère »
- Le gendarme du crédit n'a pas bougé cette année
- Même ratio, deux budgets très différents
- Assurance, prêt auto : tout entre dans le calcul
- Ce que changerait un plafond relevé à 37 %
- Au-delà de 35 %, un dossier n'est pas perdu d'avance
- Dans le neuf, le PTZ entre dans l'équation
Le 2 novembre 2026, le ministre du Logement, Vincent Jeanbrun, a plaidé pour un crédit immobilier plus accessible. Il veut rouvrir avec Bercy et la Banque de France l'application du plafond de 35 % de taux d'endettement. Le Haut Conseil de stabilité financière a pourtant maintenu ses règles à deux reprises cette année. Pour un ménage qui gagne 4 000 € nets par mois, un plafond à 37 % ajouterait environ 14 800 € de capacité d'emprunt.
« Il faut que le crédit immobilier se libère »
Vincent Jeanbrun s'exprimait à l'Assemblée nationale, en ouverture de la Semaine de l'immobilier et du logement. Pour relancer l'accession à la propriété, le ministre compte sur les conditions de financement autant que sur son projet de loi.
« Si on veut booster l'accession à la propriété dans le neuf ou dans l'ancien, il faut que le crédit immobilier se libère. »
Vincent Jeanbrun, ministre de la Ville et du Logement, conférence de presse du 2 novembre 2026, propos rapportés par le Journal de l'Agence
Après avoir rencontré les représentants des banques, il veut poursuivre les échanges avec le ministère de l'Économie et la Banque de France. Sa cible : les modalités d'application du seuil de 35 %, pour mieux tenir compte de la situation financière réelle des emprunteurs. Aucune mesure ni aucun calendrier n'ont été annoncés.
En juin 2026, le ministre avait déjà évoqué un taux d'endettement porté à 37 % et des prêts allongés de 25 à 27 ans, selon Immo Matin. Il précisait alors que ces discussions, complexes, sortaient du champ du projet de loi.
Le gendarme du crédit n'a pas bougé cette année
La décision appartient au Haut Conseil de stabilité financière (HCSF), l'autorité présidée par le ministre de l'Économie qui surveille les risques du système financier. Réuni le 3 mars 2026, il a reconduit sa mesure sur le crédit immobilier. Le 15 septembre 2026, il a de nouveau écarté tout assouplissement, rapporte Immo Matin.
Le débat a pourtant gagné le Parlement. Le 24 juin 2026, le député François Jolivet (Horizons, Indre) a présenté un rapport d'information sur l'impact du taux d'effort fixé par le HCSF. Ce texte de la commission des finances chiffre le coût de la règle pour les ménages.
Environ 34 000 ménages solvables seraient exclus chaque année du crédit immobilier par la règle des 35 %, selon une étude citée dans le rapport d'information n° 2983 de l'Assemblée nationale.
Le rapporteur recommande d'intégrer le « reste à vivre » dans l'examen des dossiers en dérogation. Il plaide aussi pour une marge de flexibilité des banques portée de 20 % à 25 %. Autre piste à l'étude : un plafond gradué selon les revenus : 40 % à trois Smic, 45 % à quatre, 50 % à cinq.
La Banque de France tient une autre ligne. Dans le rapport du Comité consultatif du secteur financier (CCSF) remis le 11 juin 2026, certains membres demandent de réévaluer régulièrement les normes du HCSF. L'institution s'y oppose : des révisions fréquentes iraient contre la nature structurelle de la norme et menaceraient la stabilité du marché immobilier comme son accessibilité.
Même ratio, deux budgets très différents
À 35 % d'endettement, un ménage qui gagne 3 000 € par mois garde 1 950 € une fois son crédit payé, avant impôt et dépenses courantes. Avec 6 000 €, il lui reste 3 900 €. Le ratio est identique, la somme pour vivre double.
Et 1 950 € ne pèsent pas pareil pour une personne seule et pour un couple avec deux enfants. Le « reste à vivre » mesure justement ce qui reste au ménage une fois ses charges de crédit réglées.
L'examiner dossier par dossier permettrait d'accepter certains emprunteurs au-delà du plafond. À condition de compter aussi les charges qui attendent tout propriétaire : copropriété, taxe foncière, entretien.
Assurance, prêt auto : tout entre dans le calcul
Le plafond découle d'une décision du HCSF juridiquement contraignante pour les banques depuis le 1er janvier 2022.
Décision n° D-HCSF-2021-7 du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers : taux d'effort limité à 35 % des revenus nets avant impôt, assurance emprunteur comprise, et durée de crédit limitée à 25 ans. Un différé d'amortissement de deux ans au plus est admis pour un achat sur plan, une construction ou des travaux d'au moins 10 % du coût de l'opération.
La banque additionne toutes les mensualités de crédit : celle du futur prêt, l'assurance exigée et les crédits en cours. Un prêt auto ou un crédit à la consommation réduit d'autant la place laissée au logement.
Avec 4 000 € nets par mois, un couple atteint le plafond à 1 400 € de remboursements, assurance comprise. S'il paie déjà 200 € pour sa voiture, il ne lui reste que 1 200 € pour son prêt immobilier. L'exemple suppose des revenus stables, retenus en totalité par la banque.
Ce que changerait un plafond relevé à 37 %
La piste évoquée en juin sert d'étalon. Pour le même couple, sans autre crédit, la mensualité maximale passerait de 1 400 € à 1 480 €.
Hypothèses : prêt amortissable à taux fixe de 3,75 % sur 25 ans, assurance de 0,30 % par an du capital initial, cotisation constante, sans PTZ. Ce taux se situe dans la fourchette des baromètres de courtiers publiés début novembre 2026, entre 3,70 % et 3,90 % sur 25 ans hors assurance. Il s'agit d'hypothèses de calcul, pas d'une offre bancaire.
| Couple à 4 000 € nets par mois | Plafond à 35 % | Hypothèse à 37 % |
|---|---|---|
| Mensualité maximale, assurance comprise | 1 400 € | 1 480 € |
| Capital empruntable | 259 677 € | 274 516 € |
| Reste après crédit, avant impôt et dépenses courantes | 2 600 € | 2 520 € |
| Intérêts et assurance sur 25 ans | 160 323 € | 169 484 € |
Calculs de la rédaction, arrondis à l'euro, hors frais d'acquisition, de garantie et de dossier.
Le couple pourrait emprunter 14 839 € de plus, soit environ 5,7 %. Ce gain a un prix : sur 300 échéances, les 80 € mensuels supplémentaires représentent 24 000 €, dont environ 9 161 € d'intérêts et d'assurance.
La marge peut réduire l'apport ou financer un bien plus cher, à condition de supporter durablement une mensualité plus lourde. Le capital empruntable ne fait pas à lui seul le budget d'achat : l'apport et les frais restent à financer.
Au-delà de 35 %, un dossier n'est pas perdu d'avance
Chaque banque peut déjà déroger aux critères du HCSF pour 20 % au plus de sa production trimestrielle de crédits immobiliers. Au moins 70 % de cette enveloppe vont aux acquéreurs de leur résidence principale, et au moins 30 % aux primo-accédants.
Dépasser 35 % n'entraîne donc pas forcément un refus : la banque décide d'utiliser ou non cette marge pour un dossier. À l'inverse, rester sous le plafond ne garantit pas l'accord.
Les achats sur plan bénéficient aussi du différé. Quand la livraison justifie d'attendre avant de rembourser le capital, la durée totale du prêt peut atteindre 27 ans. Le capital reste amorti sur 25 ans au plus : les deux années supplémentaires couvrent la période de construction.
Dans le neuf, le PTZ entre dans l'équation
Le prêt à taux zéro (PTZ) finance une partie d'un achat neuf, en complément d'un prêt classique. Son montant dépend des ressources, du nombre d'occupants, de la zone et du type de logement.
Sans intérêts, il allège le coût total du crédit. Ses échéances comptent pourtant dans le taux d'effort. La banque vérifie que le ménage peut assumer le montage sur toute sa durée, y compris quand le remboursement du PTZ démarre après un différé.
Le 2 novembre 2026, le ministre a aussi évoqué la prolongation du PTZ et la création d'un PTZ « parentalité », liées aux discussions budgétaires. Un acheteur peut faire étudier dès maintenant un financement avec PTZ et, si besoin, une dérogation. Au 4 novembre 2026, aucune décision ne permet de compter sur un plafond général à 37 %.
SOURCES
- Haut Conseil de stabilité financière – Mesure relative à l'octroi de crédits immobiliers (décision n° D-HCSF-2021-7 du 29 septembre 2021) – mise à jour 2026
- Assemblée nationale – Rapport d'information n° 2983 sur l'impact de la fixation du taux d'effort par le HCSF sur la politique publique du logement – 24 juin 2026



Commentaires à propos de cet article :
Ajouter un commentaire